To‘lovdan so‘ng hisobga bir necha ming so‘m qaytadi. Miqdor kichik bo‘lgani uchun alohida tushum odatda e’tiborni uzoq vaqt ushlab turmaydi. Ammo bitta to‘lov keshbekning foydasini to‘liq ko‘rsatmaydi - o‘nlab odatiy xaridlar hisobga olinganda uning natijasi yaqqolroq ko‘rinadi.
Oziq-ovqat, transport, kafe, obunalar, marketpleyslardagi buyurtmalar - karta bir oy davomida insonga turli vaziyatlarda hamroh bo‘ladi. Har bir mos operatsiyadan so‘ng sarflangan mablag‘ning bir qismi qaytsa, alohida tushumlar asta-sekin umumiy natijaga aylanadi.
Shu tariqa keshbekka bo‘lgan qarash ham o‘zgaradi. Uning qiymati bitta xarid bilan emas, balki kundalik xarajatlarning muntazamligi va ular hisobga olinadigan davr bilan belgilanadi.
Bitta xariddan yillik natijagacha
Tasavvur qilaylik, inson bir oyda karta orqali 5 million so‘mlik xaridlarni amalga oshiradi. Keshbek stavkasi 1,5% bo‘lganda hisob-kitob quyidagicha: 5 000 000 × 1,5% = oyiga 75 000 so‘m. Bunday xarajatlar hajmi yil davomida saqlansa, qaytim miqdori quyidagicha bo‘lishi mumkin: 75 000 × 12 = 900 000 so‘m.
Bitta xarid miqyosida bir necha ming so‘m kichik tushum sifatida qabul qilinadi. Yil miqyosida esa xuddi shu qaytimlar 900 000 so‘mgacha bo‘lgan summaga aylanishi mumkin.
Bu hisob-kitobga asoslangan misol. Bunday natija oyiga sarflangan 5 million so‘mning barchasi dasturda ishtirok etishi va ushbu operatsiyalarga 1,5% stavka qo‘llanishi sharti bilan yuzaga keladi. Keshbekning amaldagi miqdori bank shartlari, operatsiyalarning toifasi va turi, amaldagi stavkalar hamda xaridlarning umumiy hajmiga bog‘liq.
Stavka umumiy manzaraning bir qismini ko‘rsatadi
Maksimal foiz birinchi bo‘lib e’tiborni tortadi, ammo yakuniy qaytim bir nechta shart asosida shakllanadi. Keshbek hisoblanadigan operatsiyalar ro‘yxati, mavjud cheklovlar va har bir toifa uchun belgilangan stavka muhim ahamiyatga ega.
Dastur insonning odatiy xarajatlariga qanchalik mos kelishi ham natijaga ta’sir qiladi. Keshbek muntazam ravishda budjetga kiradigan xaridlarga tatbiq etilsa, qaytimlar oy davomidagi odatiy to‘lovlar bilan birga tabiiy tarzda to‘planadi.
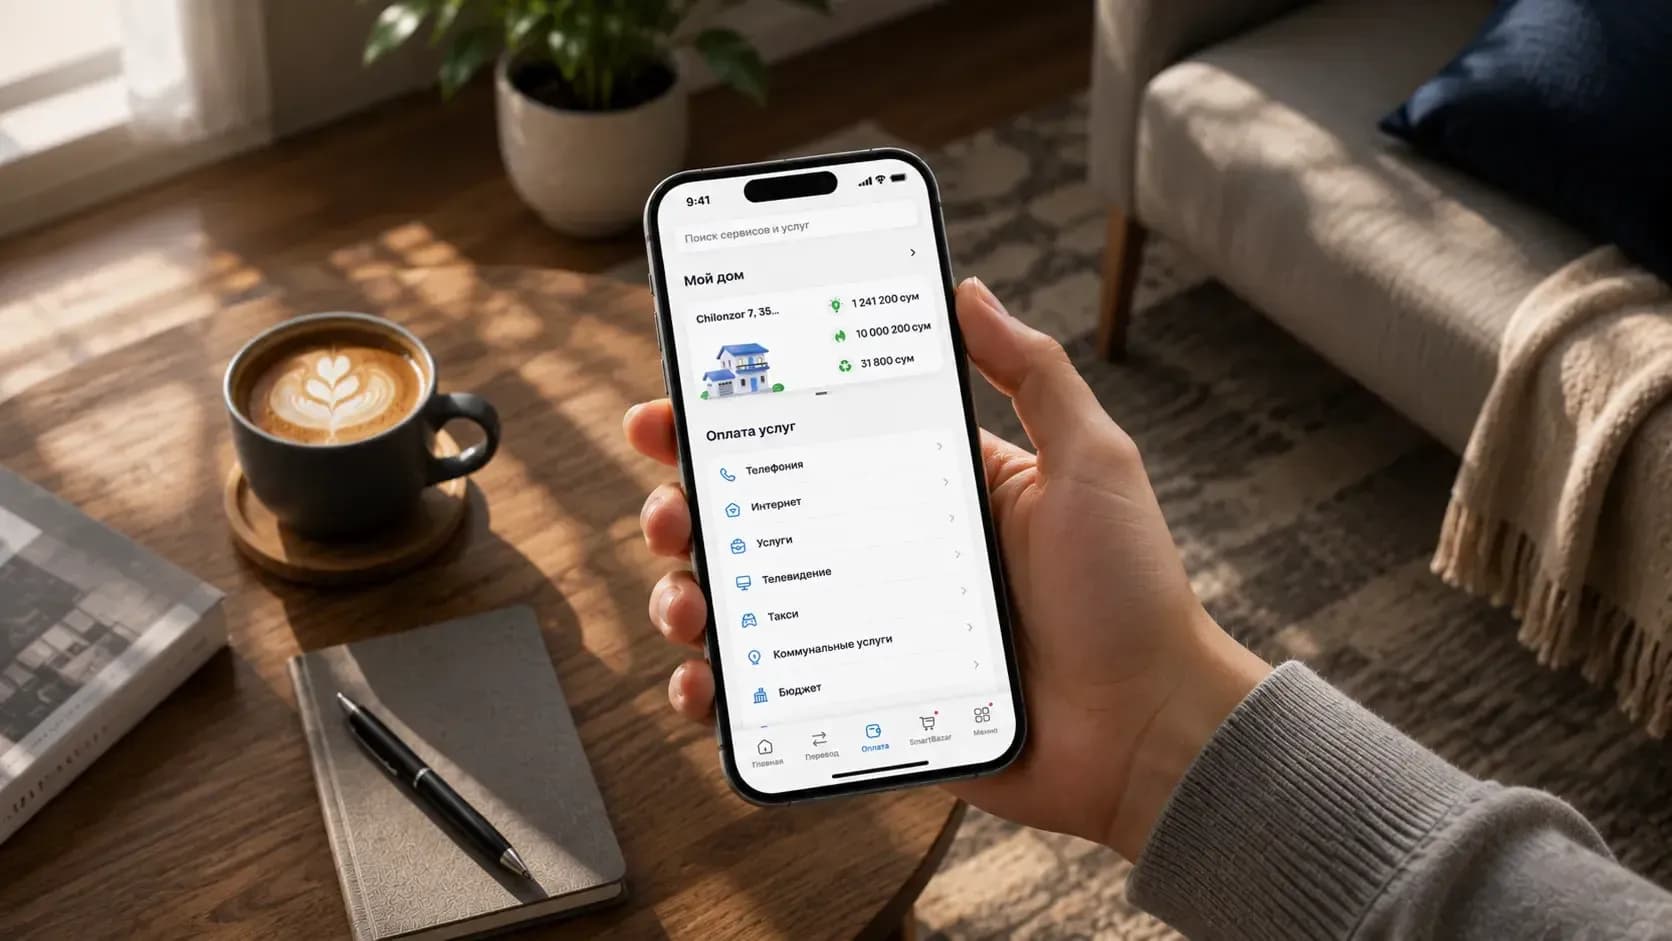
Dasturning qulayligi ham umumiy taassurotning bir qismiga aylanadi. Tushumlar avtomatik ravishda hisoblanib, ilovada ko‘rsatilganda, foydalanuvchi nafaqat alohida qaytimni, balki jami summani ham ko‘rishi mumkin.
Shu tariqa keshbek kundalik xarajatlar haqidagi ma’lumotning yana bir qatlamiga aylanadi. Tushumlar tarixi kartadan qanchalik tez-tez foydalanilgani va muntazam xaridlar uzoqroq davrda qanday natija berganini ko‘rsatadi.
Openbankdagi keshbek
Openbank mijozlari uchun 1,5% gacha keshbek mavjud. Tushumlar haqidagi ma’lumot mobil ilovada ko‘rsatiladi, qaytimning amaldagi miqdori esa dastur shartlari va hisob-kitobda ishtirok etadigan operatsiyalarga bog‘liq.
Bitta to‘lov natijaning faqat kichik qismini ko‘rsatadi. Bir oy o‘nlab shunday operatsiyalarni birlashtiradi, yil esa ularning umumiy samarasini ko‘rish imkonini beradi. Keshbekning asosiy xususiyati aynan shu miqyosda namoyon bo‘ladi: kichik tushumlar asta-sekin sezilarli summani shakllantiradi.